年収の何倍まで住宅ローンを借りていいのか分からない
銀行が貸してくれる額なら、返していけると思っている
4,000万円の家を買うには、年収がいくら要るのか知りたい
こんな悩みに答えます。
結論から言うと、家の予算は「いくら借りられるか」ではなく、「いくらなら返せるか」で決めるのが大切です。
この記事では、年収別に手取りと毎月の返済を並べて、借りられる額と返せる額の違いを整理します。
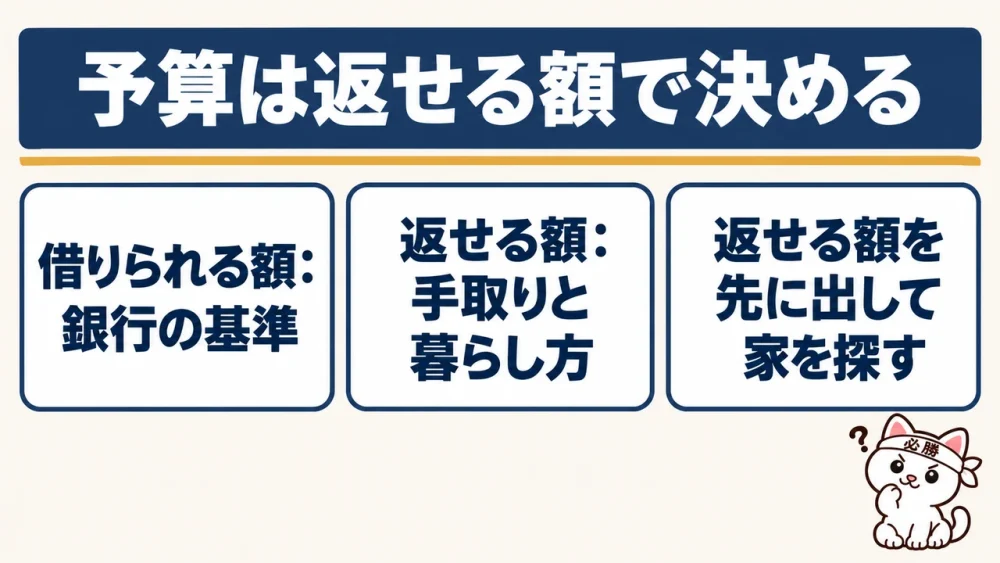
結論:家の予算は「借りられる額」でなく「返せる額」で決める
銀行が貸してくれる上限と、毎月無理なく返せる額は、同じではありません。
上限は銀行の基準で決まり、返せる額は手取りと暮らし方で決まるからです。
同じ年収でも、家族の人数や毎月の出費によって返せる額は変わります。
借りられる額と返せる額
- 借りられる額 → 銀行の基準で決まる上限。額面の年収をもとに見られる
- 返せる額 → 手取りから毎月の返済を引いて、生活費と貯金が残るかで決まる
- 予算の決め方 → 返せる額を先に出し、その範囲で家を探す
借りられる額から予算を決めると、家探しの途中で予算が上がりやすくなります。
先に返せる額を出しておけば、物件を比べるときの物差しがぶれません。
| 決め方 | 借りられる額から決める | 返せる額から決める |
| 最初に見るもの | 銀行の事前審査で出た上限 | 手取りの月額と毎月の生活費 |
| 家探しの予算 | 上限いっぱいまで広がりやすい | 返済に回せる額の中に収まる |
| 借りた後 | 生活費や貯金が足りなくなることがある | 金利や出費が変わっても調整しやすい |
僕は全国展開している銀行で、住宅ローン営業をしていました。
銀行にいたころは、いくら借りられるかを気にする人が多かったです。でも僕が大切だと思うのは、いくらなら返せるかです。
銀行が貸す上限は年収の何倍か
銀行は年収の7倍くらいまでよく貸し出すと言われています。
ただし、貸し出すMAXは銀行側の基準です。審査では倍率だけでなく、毎年の返済が年収の何割になるかも見られます。
審査で見られやすいもの
- 年収 → 手取りではなく額面(税金などが引かれる前)で見られることが多い
- 返済の割合 → 1年間の返済の合計が、年収の何割になるか(返済負担率)
- ほかの借入 → 車のローンやカードローンなども、返済の割合に入る
返済の割合の基準は、金融機関ごとに違います。
例えば住宅金融支援機構のフラット35では、年収400万円以上なら35%以下、400万円未満なら30%以下が基準です(2026年11月時点・住宅金融支援機構)。
この基準は「ここまでなら貸せる」という線です。毎月の暮らしに余裕が残るかどうかまでは、見てくれません。
| 比べること | 銀行の審査 | 自分の暮らし |
| 見る年収 | 額面(税金・社会保険料を引く前) | 手取り(実際に口座に入る額) |
| 見る割合 | 年収に占める1年の返済(返済負担率) | 手取りの月額に占める毎月の返済 |
| 分かること | いくらまで貸せるか | 返したあとに生活費と貯金が残るか |
| 入っていないもの | 生活費・教育費・貯金の予定 | (自分で入れて考える) |
額面の35%と手取りの35%では、残るお金がかなり違います。
そのため、審査に通る額と、毎月ゆとりを持って返せる額にはずれが出ます。
審査に通ったからといって、その額で暮らしが回るとは限りません。
年収別・家の予算の目安表
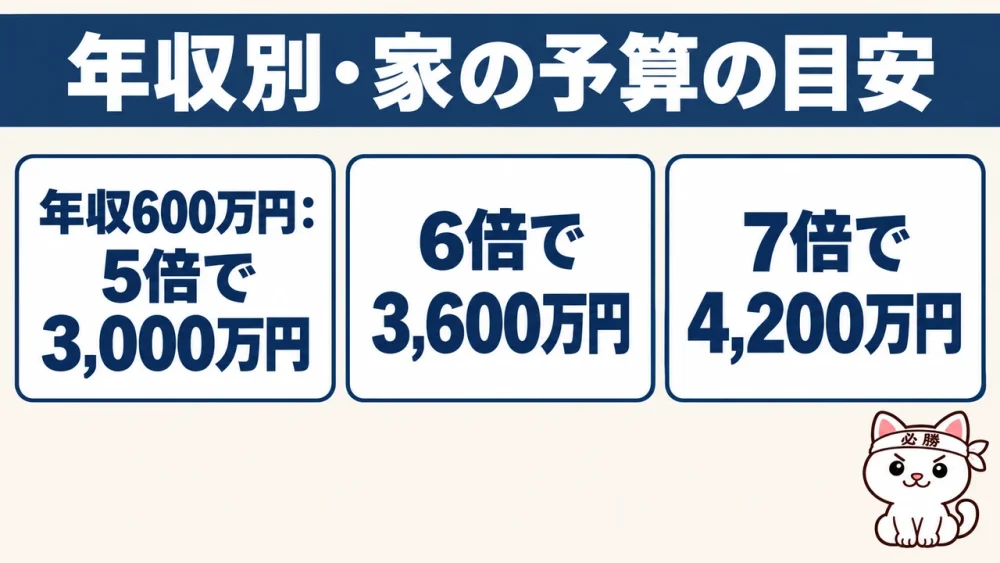
年収の5倍・6倍・7倍で並べると、自分がいくらまで借りるかの目安がすぐに分かります。
下の表は、借りる額を年収に掛けただけの数字です。
| 年収 | 5倍 | 6倍 | 7倍 |
| 400万円 | 2,000万円 | 2,400万円 | 2,800万円 |
| 500万円 | 2,500万円 | 3,000万円 | 3,500万円 |
| 600万円 | 3,000万円 | 3,600万円 | 4,200万円 |
| 800万円 | 4,000万円 | 4,800万円 | 5,600万円 |
人によるかもしれませんが、僕は年収の5倍から6倍くらいの融資にしておかないと、月の返済がきついという人のほうが多いと思います。
逆に、家の価格から年収を出すこともできます。家の価格をすべて借りた場合、5〜6倍に収めるなら次の年収が目安です。
| 家の価格(借りる額) | 5〜6倍に収める年収 |
| 3,000万円 | 約500万〜600万円 |
| 4,000万円 | 約670万〜800万円 |
| 5,000万円 | 約830万〜1,000万円 |
表を見るときの注意
- 頭金 → 頭金を入れれば、同じ家でも借りる額は減る
- 諸費用 → 家の価格とは別に、手数料や税金などの諸費用がかかる
- 共働き → 2人の収入を合わせて借りる場合は、どちらかの収入が減ったときも考えておく
- 完済の年齢 → 35年で借りると、借りた年齢に35を足した年齢まで返済が続く
手取りと毎月の返済を並べると分かること
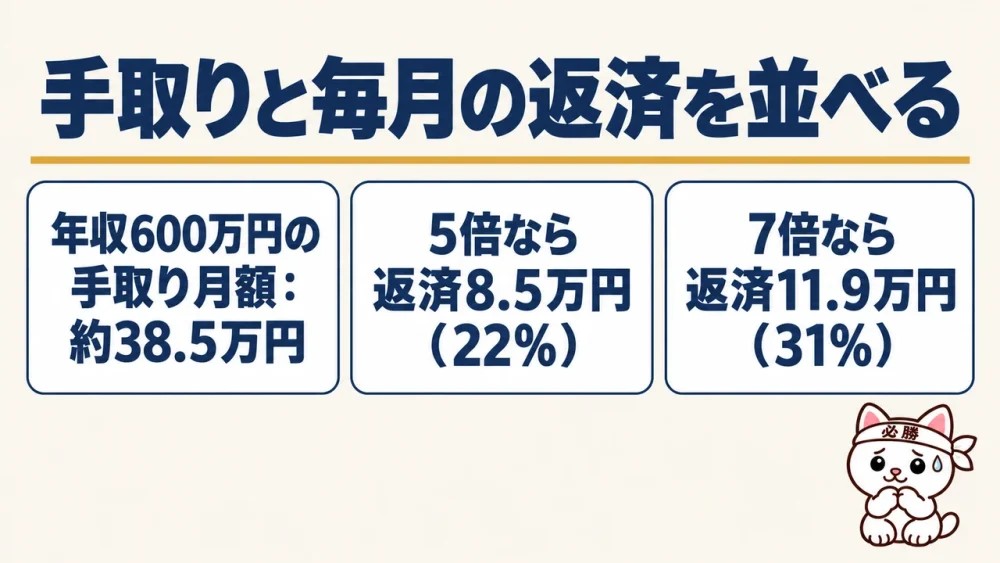
同じ年収でも、7倍で借りると手取りに占める返済がぐっと重くなります。
年収別に、手取りの月額と毎月の返済を並べました。
| 年収 | 手取りの月額 | 5倍で借りる | 6倍 | 7倍 |
| 400万円 | 約26.4万円 | 5.6万円(21%) | 6.8万円(26%) | 7.9万円(30%) |
| 500万円 | 約32.5万円 | 7.1万円(22%) | 8.5万円(26%) | 9.9万円(30%) |
| 600万円 | 約38.5万円 | 8.5万円(22%) | 10.2万円(26%) | 11.9万円(31%) |
| 800万円 | 約49.4万円 | 11.3万円(23%) | 13.5万円(27%) | 15.8万円(32%) |
表の前提
- 手取りの月額 → ボーナスも含めた1年の手取りを12で割った額
- 手取りの計算 → 会社員・扶養なし。社会保険料は額面のおよそ15%、所得税と住民税は2026年の税率で計算した概算
- 返済 → 金利1%・35年・元利均等・ボーナス返済なし。( )は手取りの月額に占める割合
手取りは、家族の人数や住んでいる地域、会社の保険で変わります。
自分の手取りは、給与明細や源泉徴収票で確かめると正確です。
例えば年収600万円の場合、返済したあとに手元に残る額は次のとおりです。
| 年収600万円で借りる額 | 毎月の返済 | 返済後に残る手取り |
| 5倍・3,000万円 | 約8.5万円 | 約30.0万円 |
| 6倍・3,600万円 | 約10.2万円 | 約28.3万円 |
| 7倍・4,200万円 | 約11.9万円 | 約26.6万円 |
5倍と7倍では、毎月3.4万円ほど、1年で40万円ほどの差になります。
この差が、生活費や貯金にそのまま響きます。
そもそも貸し出すMAXは銀行側の基準なので、手取りと返済金額を比べたら分かると僕は思います。
手取りと返済を並べて確かめること
- 手取りの月額(ボーナスも含めて月にならした額)
- 毎月の返済額
- 生活費(食費・光熱費・通信費・保険など)
- 車や教育など、これから増えそうな出費
- 毎月の貯金が残るか
金利が上がると毎月の返済はどう変わるか
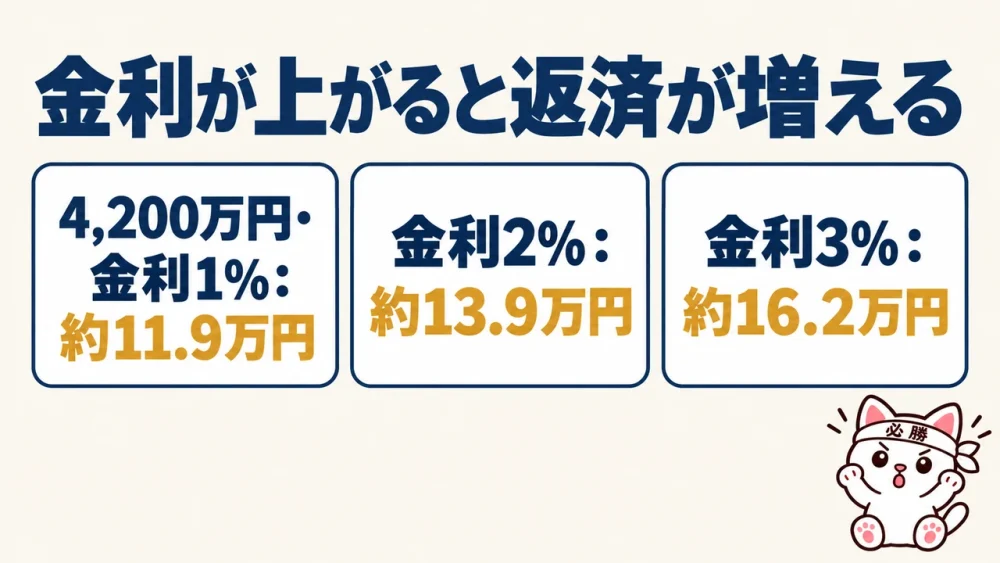
同じ額を借りても、金利が上がると毎月の返済は増えます。
年収600万円の人が7倍の4,200万円を借りた場合で比べます。
| 4,200万円・35年 | 毎月の返済 | 年収600万円の手取りに占める割合 |
| 金利1% | 約11.9万円 | 31% |
| 金利2% | 約13.9万円 | 36% |
| 金利3% | 約16.2万円 | 42% |
金利1%と3%では、毎月4万円ほど差が出ます。
年収の7倍で借りていると、この差がそのまま暮らしを圧迫します。
| 年収600万円・35年 | 5倍・3,000万円 | 7倍・4,200万円 |
| 金利1% | 約8.5万円(22%) | 約11.9万円(31%) |
| 金利2% | 約9.9万円(26%) | 約13.9万円(36%) |
| 金利3% | 約11.5万円(30%) | 約16.2万円(42%) |
5倍で借りていれば、金利が3%になっても手取りに占める返済は30%ほどです。
7倍で金利1%のときとほぼ同じ重さなので、借りる額を抑えておくことが金利への備えにもなります。
注意点
- 金利の予想ではない → 1%・2%・3%は計算のための例。これから金利がどうなるかは誰にも分かりません
- 変動と固定で違う → 固定金利なら借りた後の返済は変わらない。どちらが合うかは人や時期で変わります
- 実際の金利は銀行で確かめる → 借りる銀行の金利と、上がったときの返済の変わり方を窓口で聞いておく
金利が上昇局面だと僕は思うので、上がった場合も入れて考えておくことが大切だと思います。
まとめ
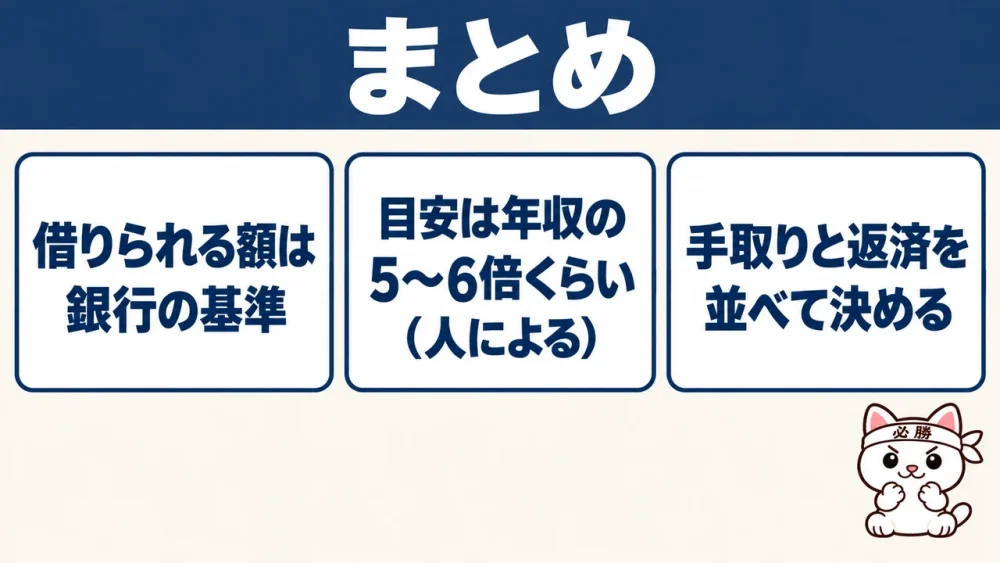
借りられる額は銀行の基準です。家の予算は、手取りと毎月の返済を並べて自分で決めると、借りた後に苦しくなりにくいです。
倍率はあくまで目安なので、自分の手取りと生活費に当てはめて確かめてみてください。
この記事のまとめ
- 銀行の上限 → 年収の7倍くらいまで貸すと言われるが、それは銀行側の基準
- 無理なく返す目安 → 年収の5〜6倍くらい(人による)
- 決め方 → 手取りの月額と毎月の返済を並べ、生活費と貯金が残るか確かめる
- 金利 → 上がった場合の返済も計算しておく
今は僕も、住宅ローンを自分で検討している段階です。
読者のみなさんと同じ立場でもあります。
家の予算に迷ったときは、この記事の表に自分の手取りを当てはめてみてください。