今の住宅ローンの金利が高く感じて、借り換えたほうがいいか迷っている
借り換えの相談を、どこにすればいいのか分からない
費用や審査で、かえって損をしないか不安
こんな悩みに答えます。
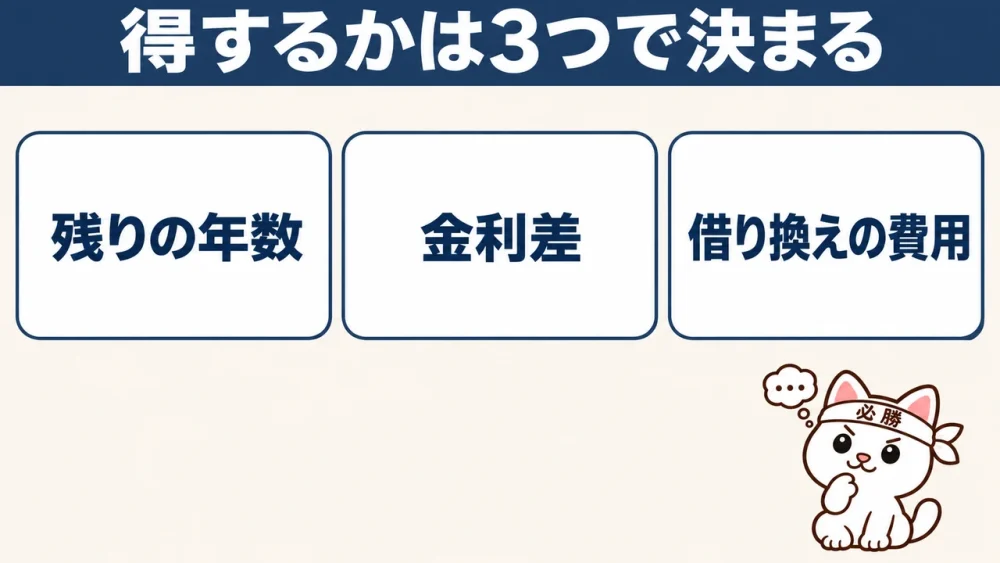
結論から言うと、借り換えで得をするかは残りの年数と金利差と費用で決まると考えてください。
この記事では、得になりやすい人の目安を試算の表で見せたうえで、かかる費用と、審査や団信で気をつけることを整理します。
結論:借り換えで得をするかは、残りの年数と金利差と費用で決まる
借り換えで得をするのは、浮く利息が借り換えの費用を上回るときです。
残りが15年くらいあると得になりやすく、12年前後なら金利差しだいなので、試算してから決めましょう。
この記事の要点
- 見るのは3つ → 今の残高・残りの年数・借り換えで下がる金利の幅
- 費用がかかる → 事務手数料や登記の費用などで、数十万円以上かかることがある
- 審査と団信はやり直し → 借り換えも新しく借りるのと同じ扱いになる
利息の減る額が借り換えの費用を上回ると効果が出やすい、と銀行も案内しています(楽天銀行)。
逆に言えば、金利が下がっても、費用を引いて手元に残らなければ借り換える意味はありません。
| 見るもの | 得になりやすい | 得になりにくい |
| 今の残高 | ある程度残っている | 残りが少ない |
| 残りの年数 | 15年くらい以上 | 12年前後より短い |
| 金利の下がる幅 | 0.5%以上 | 0.3%前後 |
| 費用 | 手数料が安い銀行を選べる | 手数料や保証料が高い |
| 審査と団信 | 借りたときと条件が変わっていない | 収入が下がった・持病ができた |
窓口に借り換えの相談に来ていた人
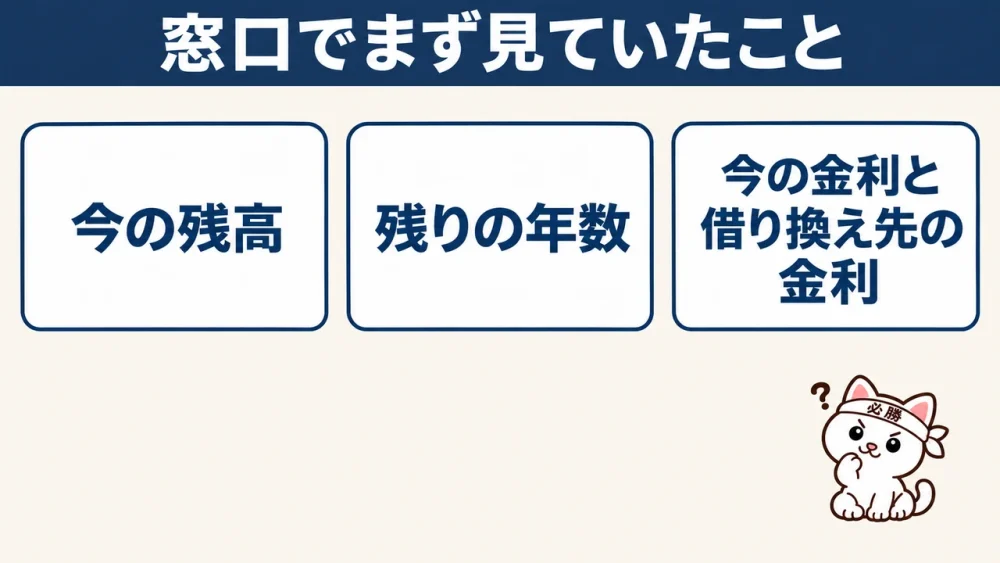
借り換えの相談では、最初に残っている借入の額と残りの年数を確かめます。
この2つが少ないと、金利が下がっても浮く利息が小さく、費用を取り戻せないからです。
| 窓口で確かめること | なぜ見るか |
| 今のローンの残高 | 残高が少ないと、浮く利息も小さくなる |
| 残りの返済年数 | 年数が短いと、金利の差が効く期間も短い |
| 今の金利と金利のタイプ | 借り換え先とどれだけ差があるかを見る |
| 借り換え先の金利と費用 | 費用を引いても得かを試算する |
僕は全国展開している銀行で住宅ローン営業をしていて、他の銀行からの借り換えの相談は頻繁にありました。
いちばんの理由は、当時の金利の高さでした。
残債が少ないとか、年数が少なくてメリットが出ないときには、やめておいたほうがいいと言っていました。
借り換えは、相談すれば得になる、というものではありません。
借り換えを考える前に手元に用意するもの
- 返済予定表 → 今の残高と、残りの返済年数が分かる
- 今の金利が分かる書類 → 金利のタイプ(変動・固定)と、今の金利が分かる
- 源泉徴収票など → 借り換えでも収入を見られるので、審査のときに使う
得になる目安の表(12年と15年でこれだけ違う)
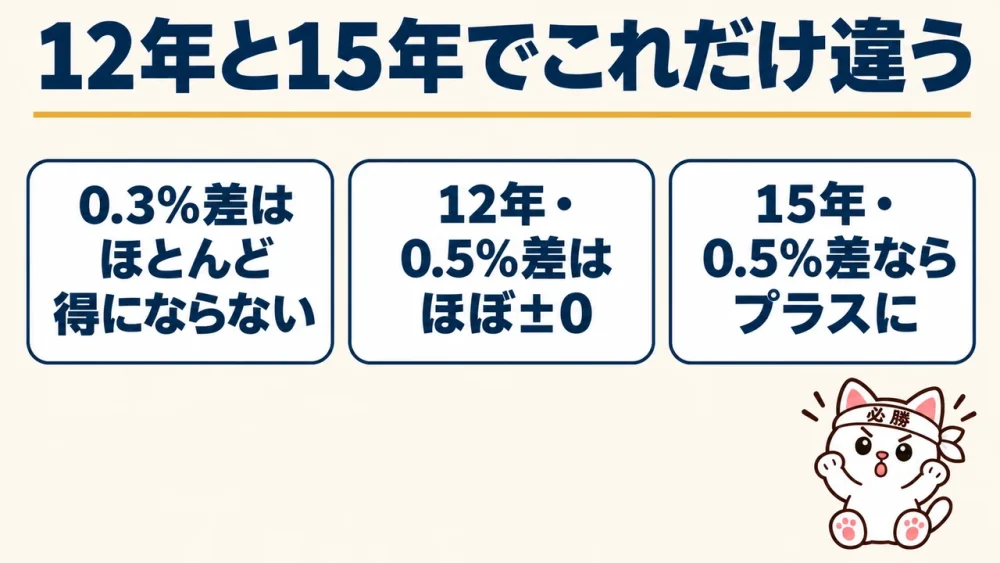
試算すると、残り12年で金利が0.5%下がる程度では、ほぼ損得なしかマイナスでした。
残りが15年以上あれば、0.5%の差でもプラスになりやすくなります。
| 残高2,000万円 | 0.3%下がる | 0.5%下がる | 1%下がる |
| 残り10年 | 約−35万円 | 約−15万円 | 約+37万円 |
| 残り12年 | 約−29万円 | 約−4万円 | 約+59万円 |
| 残り15年 | 約−19万円 | 約+13万円 | 約+91万円 |
| 残り20年 | 約−1万円 | 約+42万円 | 約+147万円 |
表の数字は、浮く利息から借り換えの費用を引いた、手元に残る額です。
今の金利1.5%・元利均等・ボーナス返済なし・金利が最後まで変わらない前提で、費用は事務手数料2.2%+登録免許税0.4%+約15万円で置いています。
残高が違うと、同じ12年でも結果が変わります。
残り12年のときを、残高ごとに並べると次のとおりです。
| 残り12年 | 0.3%下がる | 0.5%下がる | 1%下がる |
| 残高1,000万円 | 約−22万円 | 約−9万円 | 約+22万円 |
| 残高2,000万円 | 約−29万円 | 約−4万円 | 約+59万円 |
| 残高3,000万円 | 約−36万円 | 約+2万円 | 約+95万円 |
よく言われる目安に「残高1,000万円以上・残り10年以上・金利差1%以上」があります。
ただ、これは昔から言われてきた目安で、商品が増えた今は当てはまらないこともあると指摘されています(ノムコム)。
注意点
- 試算は前提しだい → 今の金利や費用が違えば、手元に残る額も変わる
- 0.3%の差はほとんど得にならない → 残り20年でも、費用を引くとほぼ±0
- 実際の数字で確かめる → 借り換え先の銀行の金利と費用で、もう一度試算する
借り換えにかかる費用
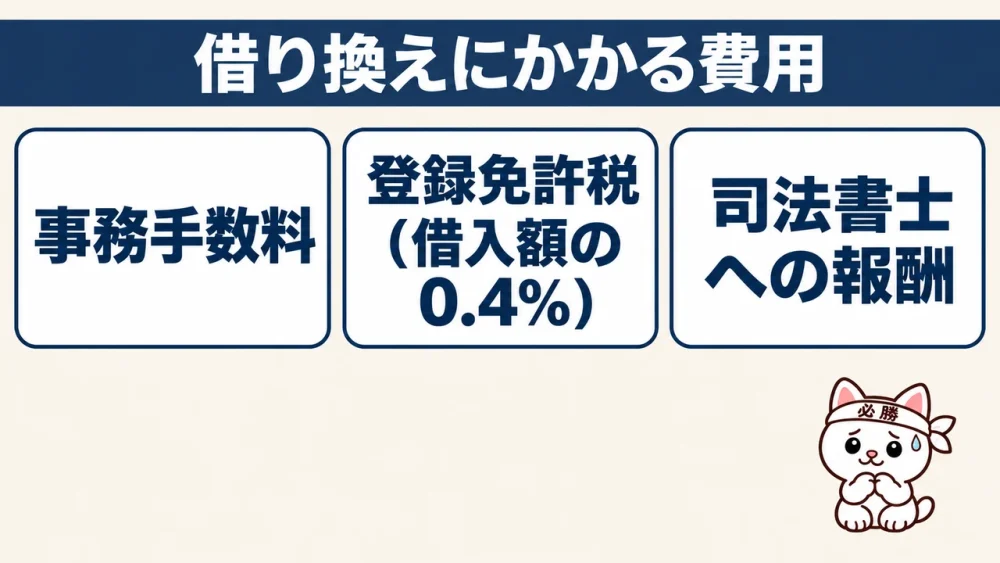
借り換えでは、事務手数料・登記の費用・印紙代などが、新しく借りるときと同じようにかかります。
いちばん大きいのは事務手数料で、借入額に応じて決まる銀行が多くあります。
| 費用の名前 | 目安 | メモ |
| 事務手数料 | 借入額×2.2%が一般的 | 定額の銀行もある |
| 保証料 | 銀行による | かからない銀行も多い |
| 登録免許税 | 借入額×0.4% | 新しい銀行の担保を付ける登記の税金 |
| 司法書士の報酬 | 10万円前後 | 登記の手続きを頼む費用 |
| 印紙税 | 2万円(1,000万円超〜5,000万円以下) | ローンの契約書に貼る |
| 抵当権の抹消 | 銀行・司法書士による | 今の銀行の担保を外す手続き |
事務手数料・登録免許税・司法書士の報酬・印紙税の目安は、銀行の案内によるものです(住信SBIネット銀行)。
保証料や手数料は銀行ごとに大きく違うので、借り換え先の見積もりで確かめてください。
2,000万円を借り換えるときの費用の例
- 事務手数料:2,000万円×2.2%=44万円
- 登録免許税:2,000万円×0.4%=8万円
- 司法書士の報酬・印紙税・抹消など:約15万円
- 合計:約67万円(保証料がかからない場合)
この約67万円を、浮く利息で取り戻せるかどうかが分かれ目です。
上の試算表は、この費用を引いたあとの数字になっています。保証料がかかる銀行では、費用がさらに増えるぶん、得になる幅は小さくなります。
借り換えで気をつけること
借り換えは、今のローンを返して新しく借り直すことなので、借り換え先の銀行の審査をもう一度受けます。
団信も新しく入り直すことになるので、健康状態が変わっていると借り換えられないことがあります(住信SBIネット銀行)。
注意点
- 審査をやり直す → 今の収入・勤め先・ほかの借入で、改めて見られる
- 団信に入り直す → 前に入れた団信でも、今の健康状態で審査される
- 同じ銀行の中では原則できない → 借り換えは、別の銀行に移るのが基本
借りたときより収入が下がっていたり、勤め先が変わっていたりすると、見られ方も変わります。
借入の額と収入の関係は、家を買うなら年収の何倍までかの記事で整理しています。
| 借りたときから変わったこと | 借り換えで起きやすいこと |
| 収入が下がった | 借りられる額が今の残高に届かないことがある |
| 転職して間もない | 勤続年数が短いと、審査で厳しく見られやすい |
| 持病ができた | 団信に入れず、借り換えられないことがある |
| ほかの借入が増えた | 返済の割合が上がり、審査に響くことがある |
団信に入れないときの選択肢は、団信に入れない人はどうするかの記事にまとめています。
ワイド団信や、団信なしで借りられるフラット35などがあります。
まとめ
借り換えで得をするかは、残りの年数・金利差・費用の3つで決まります。
残高と残りの年数を書き出し、費用を引いても得かを試算してから、相談や申込みに進むと迷いにくくなります。
この記事のまとめ
- 目安 → 残りが15年くらいあると得になりやすい。12年前後は金利差しだいで試算
- やめたほうがいい人 → 残高が少ない・残りの年数が短いと、費用のほうが大きい
- 費用 → 事務手数料・登録免許税・司法書士の報酬などで数十万円以上
- 注意 → 審査も団信もやり直し。健康状態や収入の変化で通らないことがある
相談の前に書き出しておくこと
- 今のローンの残高と、残りの返済年数
- 今の金利と、金利のタイプ(変動・固定)
- 借り換え先の金利と、費用の見積もり
- 借りたときから変わったこと(収入・勤め先・健康状態)
この4つがそろうと、相談先でも話が早く進みます。
費用を引いても得になるかは、自分でも確かめられます。
相談先は、試算をするところと、実際に借りる銀行を分けて考えて大丈夫です。
それぞれでできることは、次のとおりです。
| 相談先 | できること | 気をつけること |
| 銀行のシミュレーション | 金利と年数を入れて、返済額を試算できる | 費用まで入れて計算できるかは銀行による |
| 住宅ローンの比較サービス | いくつかの銀行の金利や費用を並べて見られる | 最後の審査は、借り換え先の銀行がする |
| 借り換え先の銀行の窓口 | 実際の金利と費用の見積もりが出る | その銀行の商品の話が中心になる |
今は僕も、住宅ローンを自分で検討している段階です。
読者のみなさんと同じ立場でもあります。