持病や通院歴があって、団信に入れるか不安
団信に入れないと、住宅ローンは組めないのか知りたい
告知書にどこまで書けばいいのか迷っている
こんな悩みに答えます。
結論から言うと、団信に入れるかどうかは銀行ではなく保険会社の審査で決まります。
入れなかった場合でも、ワイド団信などの選択肢があります。この記事では、審査の仕組みと代わりの選択肢、告知で気をつけることを整理します。
結論:団信に入れるかは保険会社の審査で決まる
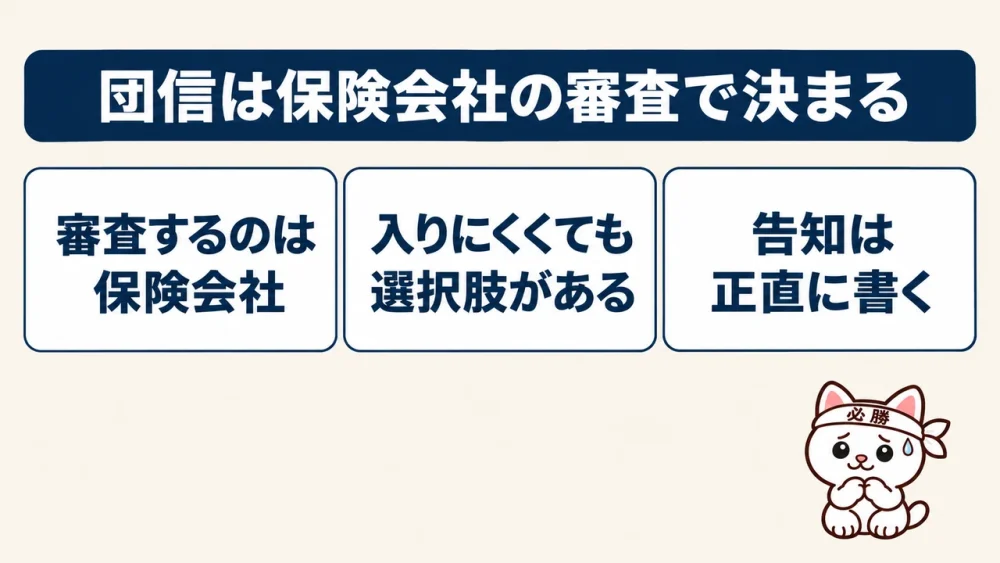
団信に入れるかどうかは、団信を引き受ける保険会社の審査で決まります。
入れなかったとしても、住宅ローンをあきらめるしかないとは限りません。
この記事の要点
- 審査するのは保険会社 → 銀行の住宅ローン審査とは別に、保険会社が団信の審査をする
- 入りにくくても選択肢がある → ワイド団信・団信なしで借りられるローン・ほかの保険
- 告知は正直に書く → 後で事実と違うと分かると、保険金が支払われないことがある
そもそも団信は、住宅ローンを借りた人が亡くなったり高度障害になったりしたときに、保険金でローンの残りを返す保険です。
多くの銀行では、住宅ローンを借りる条件として団信に入ることが求められます。
| 団信のこと | 内容 |
| 正式な名前 | 団体信用生命保険 |
| 基本の保障 | 死亡・高度障害のとき、ローンの残りが保険金で返される |
| 保険料 | 多くの銀行では金利に含まれている(一般の団信) |
| 入るための手続き | 告知書に健康状態を書き、保険会社の審査を受ける |
基本の保障や保険料の扱いは銀行ごとに違います。例えばソニー銀行では、一般の団信は上乗せ金利なしで、死亡・高度障害などを保障しています(2026年11月時点・ソニー銀行)。
僕は全国展開している銀行で住宅ローン営業をしていて、団信の説明もしていました。
団信の審査は誰がしているか
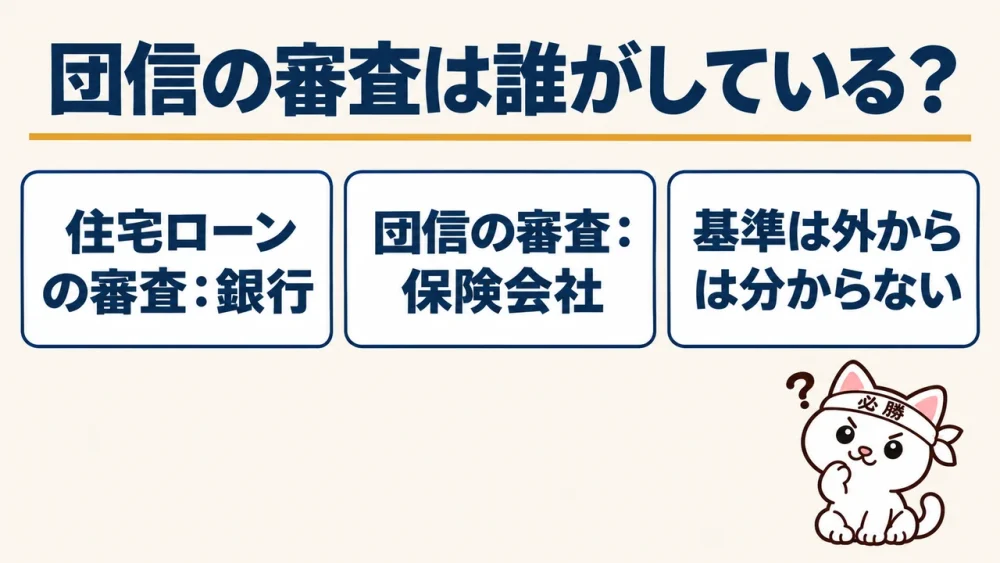
住宅ローンを申し込むと、銀行の審査と保険会社の審査の2つが進みます。
例えば三菱UFJ銀行も、団信には保険会社所定の引受審査があり、ローンには別に銀行の審査があると案内しています(2026年11月時点・三菱UFJ銀行)。
| 比べること | 住宅ローンの審査 | 団信の審査 |
| 審査する人 | 銀行 | 団信を引き受ける保険会社 |
| 主に見るもの | 年収・返済の割合・勤め先・ほかの借入など | 告知書に書いた健康状態 |
| 結果 | 貸せるか・いくらまでか | 団信に入れるか |
| 基準 | 銀行ごとに決めている | 保険会社ごとに決めていて、外からは分からない |
| 入れなかったとき | ほかの銀行に申し込む | ワイド団信や、団信なしのローンを考える |
住宅ローンと団信の流れ(一般的な例)
- 住宅ローンの事前審査を申し込む
- 本審査の申込と一緒に、団信の告知書を出す
- 銀行が住宅ローンを、保険会社が団信を審査する
- 両方の結果がそろってから、借りられるかが決まる
流れの細かいところは銀行ごとに違います。
告知書を出す時期も、事前審査のときか本審査のときかで分かれます。
ぶっちゃけ、団信の明確な基準は、保険会社というかそっちしか分からない審査です。
受け持っている保険会社の基準で決まります。
団信に入りにくいと言われるケース
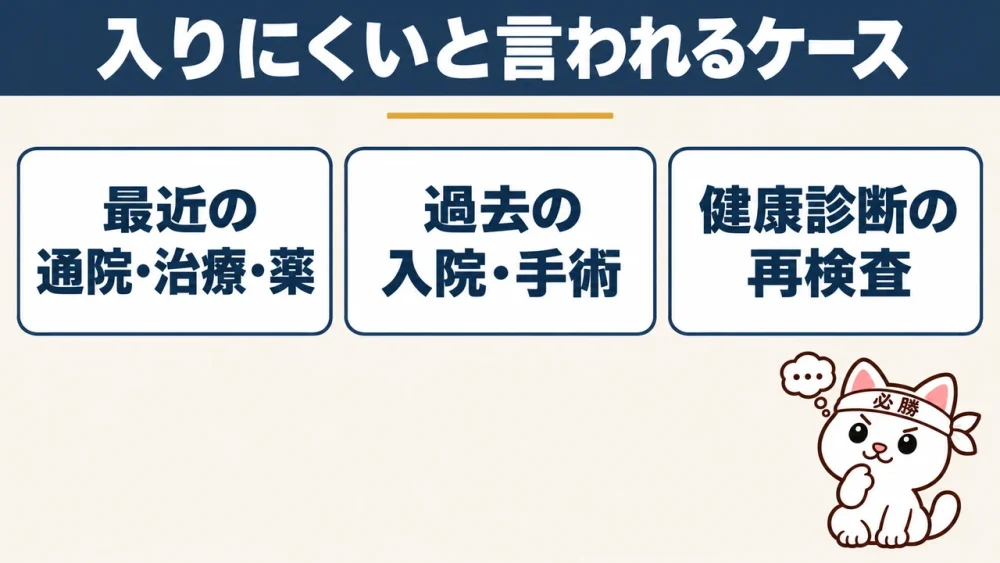
団信は、告知書に書いた健康状態をもとに審査されます。どの病気なら入れるかは、保険会社ごとの判断です。
同じ病名でも、治療の時期や今の状態によって結果が変わることがあります。
告知書でよく聞かれること
- 最近の通院・治療 → 医師の診察や治療、薬を飲んでいるか
- 過去の入院・手術 → いつ、どんな理由で入院や手術をしたか
- 体の状態 → 目や耳、手足などの障害があるか
- 健康診断の結果 → 再検査や精密検査を勧められたか
聞かれる項目や期間は、団信の種類や保険会社によって違います。
申し込む銀行で、実際の告知書を見せてもらうのが確実です。
注意点
- 自分で判断して諦めない → 病名だけで入れないと決めつけず、まず告知して結果を見る
- 病名ごとの可否は外から分からない → ネットの「この病気は入れない」は目安でしかない
- 結果はすぐには出ない → 保険会社から結果が返ってくるまで分からない
一般の団信で入れなかった場合でも、次に紹介するワイド団信なら入れることがあります。
結果を見てから、どの選択肢をとるか考えれば間に合います。
団信に入れなかったときの選択肢
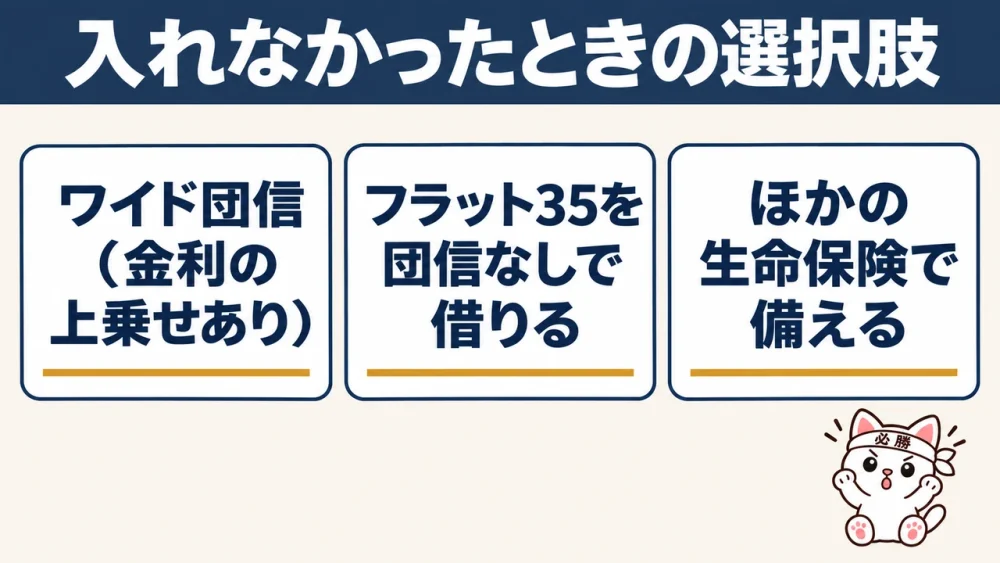
団信に入れなかったときの選択肢は、主にワイド団信・団信なしで借りる・ほかの保険で備えるの3つです。
何か病気をしていた人でも、金利が上がるけれど入れる団信もあるので、そういった回避策はできます。
| 選択肢 | どんなもの | 気をつけること |
| ワイド団信 | 引き受けの範囲を広げた団信。持病があっても入れる場合がある | 金利が上乗せされる。年齢などの条件がある。審査は保険会社がする |
| フラット35を団信なしで借りる | 団信に入らずに借りられる住宅ローン | もしものときにローンが残る。その備えを自分で考える |
| ほかの生命保険で備える | 団信の代わりに、民間の生命保険などで万一に備える | 保険料が別にかかる。保険にも告知と審査がある |
ワイド団信の上乗せは、例えば三菱UFJ銀行では住宅ローン金利に年0.3%です(2026年11月時点・三菱UFJ銀行)。
フラット35では、新機構団信に入らない場合の金利は、団信付きの金利から0.2%低くなります(2026年11月時点・ゆうちょ銀行)。
| ワイド団信の例 | 上乗せ金利 | 入れる年齢 |
| 三菱UFJ銀行 | 年0.3% | 借入時に50歳の誕生日まで |
| ソニー銀行 | 年0.2% | 加入時に満65歳未満(完済時は満81歳未満) |
条件は2026年11月時点の各行の公式ページの内容です(三菱UFJ銀行・ソニー銀行)。
ソニー銀行は、ワイド団信でも健康上の理由がある人すべてが入れるわけではない、とも案内しています。
上乗せの0.3%が毎月の返済にどれくらい響くかを計算すると、次のとおりです。
| 3,000万円・35年 | 金利1% | 金利1.3%(0.3%上乗せ) |
| 毎月の返済 | 約8.47万円 | 約8.89万円 |
| 毎月の差 | — | 約0.43万円 |
| 35年間の差 | — | 約180万円 |
元利均等・ボーナス返済なし・金利は35年間変わらない前提の試算です。
実際の金利や上乗せ幅、入れる年齢の条件は銀行ごとに違うので、申し込む銀行で確かめてください。
団信なしで借りるときに考えること
- もしものときにローンが残る → 家族が返し続けるか、家を売って返すことになる
- 生命保険で備えるなら → ローンの残りは年々減るので、それに合わせた保障の額を考える
- 保険にも告知がある → 生命保険も種類によって告知と審査があり、入れない場合もある
- 家族と話しておく → 団信が無いことを、家族にも知っておいてもらう
告知で気をつけること
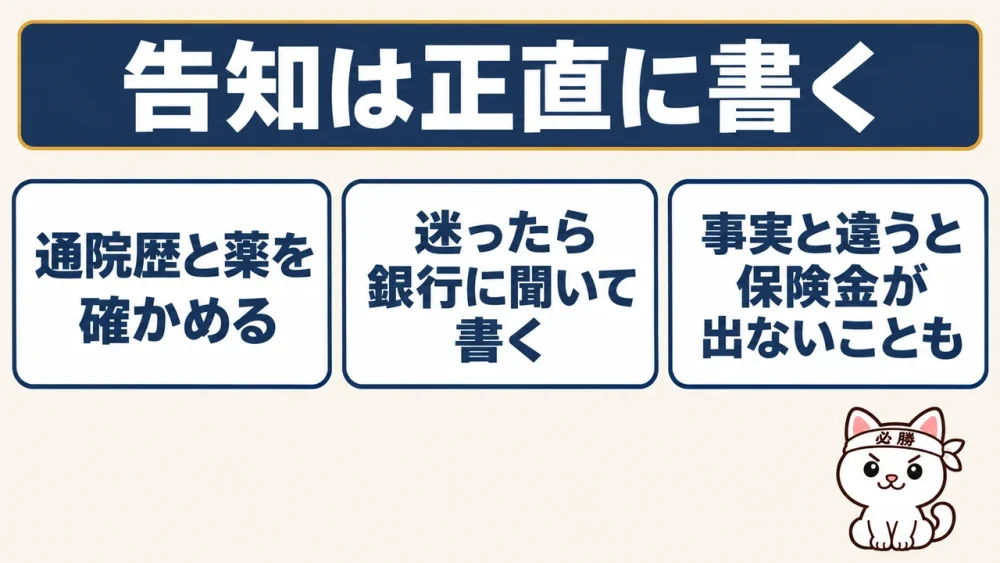
告知は正直に書くことが大切です。後で事実と違うと分かると、保険金が支払われないことがあります。
告知義務違反があると保険金の支払いを受けられない可能性がある、と銀行も説明しています(PayPay銀行)。
告知書を書く前に確かめること
- 最近の通院と、飲んでいる薬
- 過去の入院や手術の時期と理由
- 健康診断で再検査を勧められていないか
- 分からないことは、病院や診察券・お薬手帳で確かめる
| 用意すると楽なもの | 分かること |
| 診察券 | 通っている病院と、最初にかかった時期 |
| お薬手帳 | 飲んでいる薬の名前と、飲み始めた時期 |
| 健康診断の結果 | 再検査や精密検査を勧められたかどうか |
| 病院の領収書 | 通院した日と、どの科にかかったか |
告知のときは、正直に書くこと、通院歴を確かめること、結果は保険会社から返ってくるまで分からないことを、全部言っていました。
後で嘘と発覚したら、お金がまじで降りないからです。後で責任ももてません。
注意点
- 保険金が出ないことがある → 告知と事実が違うと、もしものときにローンが残ることがある
- 迷ったら書いて相談する → 書くかどうか迷う内容は、申し込む銀行や保険会社に聞いてから書く
- 結果を待ってから決める → 入れるかどうかは、保険会社の結果が返るまで分からない
まとめ
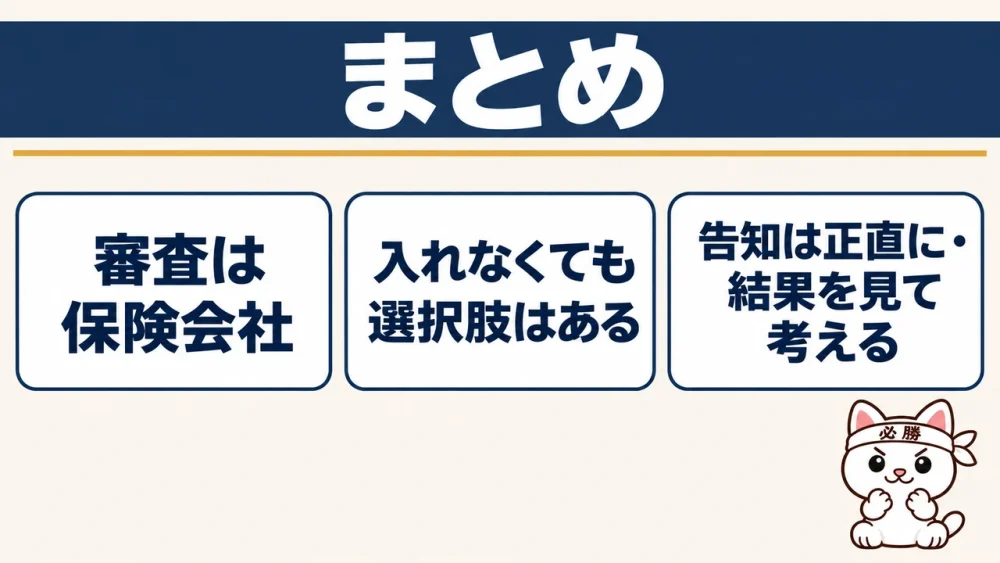
団信の審査は保険会社がしていて、入れなかったとしても選択肢はあります。
告知は正直に書き、結果が返ってきてから次の手を考えると落ち着いて選べます。
ワイド団信の上乗せ金利や入れる年齢は銀行ごとに違うので、いくつかの銀行の条件を見比べておくと安心です。
この記事のまとめ
- 審査 → 団信の審査は保険会社。銀行の窓口にも明確な基準は分からない
- 入りにくいケース → 病名だけで決まらない。告知書の内容と保険会社の判断しだい
- 選択肢 → ワイド団信・団信なしで借りる・ほかの保険で備える
- 告知 → 正直に書く。事実と違うと保険金が支払われないことがある
今は僕も、住宅ローンを自分で検討している段階です。
読者のみなさんと同じ立場でもあります。
団信に不安があるときは、申し込む前に告知書の項目を銀行で見せてもらうと、準備しやすくなります。
告知書の項目が分かれば、通院歴や薬を前もって確かめられます。