大企業に勤めていると、住宅ローンの金利が下がると聞いた
勤務先のほかに、審査で何を見られるのか分からない
優遇金利の仕組みを、借りる前にざっくり知っておきたい
こんな悩みに答えます。
結論から言うと、勤務先によって金利が変わることはありますが、勤務先だけで決まるわけではありません。
この記事では、元銀行員で住宅ローン営業をしていた僕が、審査で見られやすいことを一般的な傾向として整理します。
結論:勤務先で金利は変わりうる。ただし勤務先だけでは決まらない
この記事の結論
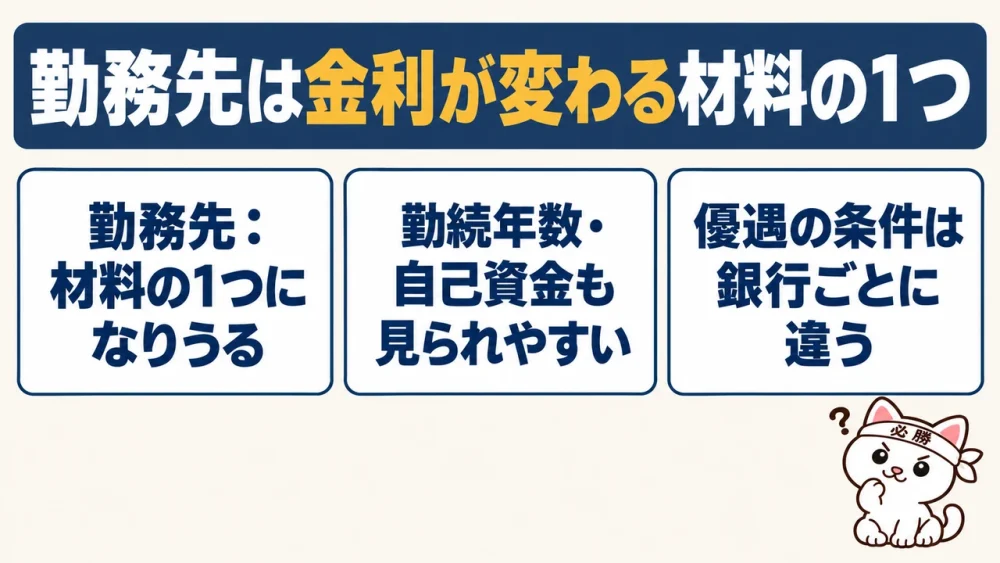
- 勤務先 → 金利が変わる材料の1つになりうる
- ほかの材料 → 勤続年数や、諸費用を含む自己資金も見られやすい
- 比べ方 → 優遇の条件は銀行ごとに違うので、公表条件を並べて確かめる
僕は全国展開している銀行で、住宅ローン営業をしていました。
団信やローンの手数料の説明から金消契約(金銭消費貸借契約)まで担当し、審査部や不動産会社ともやりとりしていました。
その中で感じたのは、属性などによって金利が変わるということです。
ただ、大企業に勤めているだけで大きく下がる、というほど単純な話ではありません。
| よくある思い込み | 実際のところ |
| 大企業なら金利が大きく下がる | 勤務先は材料の1つ。勤続年数や自己資金などと合わせて見られる |
| 広告の金利で借りられる | 広告の金利は条件の良い人向けのことが多い。自分の金利は審査のあとに分かる |
| どの銀行でも優遇の条件は同じ | 優遇の条件や幅は銀行ごとに違う |
まず知っておきたい:店頭金利・優遇幅・適用金利
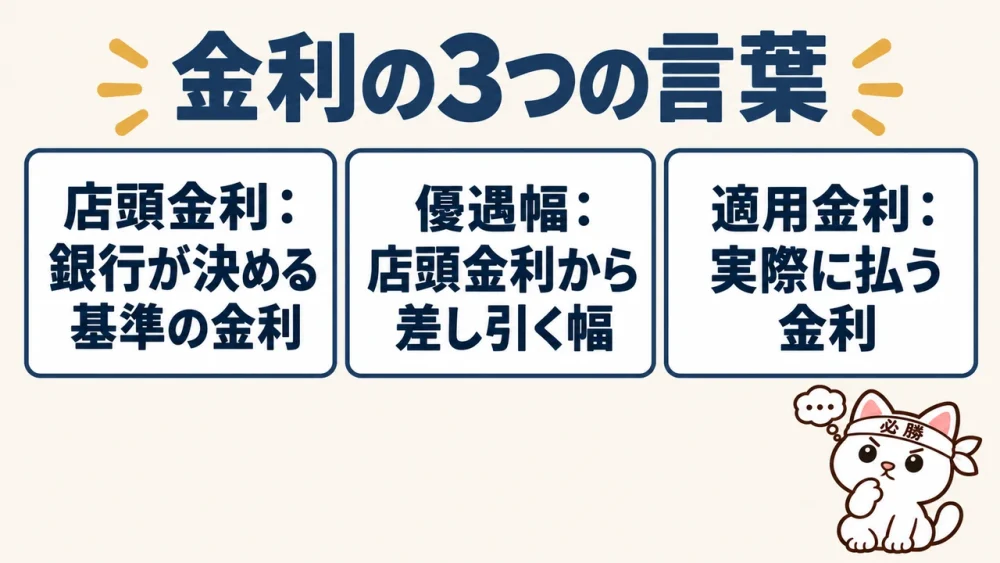
優遇金利とは、店頭金利から差し引かれる幅のことです。
実際に返済の計算に使われるのは、差し引いたあとの適用金利です。
| 言葉 | 意味 | 見るところ |
| 店頭金利 | 銀行が決めている基準の金利。いわば定価 | 各銀行が毎月公表する金利の一覧 |
| 優遇幅 | 店頭金利から差し引く幅。借りる人の条件や審査で変わる | 優遇の条件・審査の結果 |
| 適用金利 | 店頭金利から優遇幅を引いた、実際に払う金利 | 審査のあとに示される金利 |
広告で目に入るのは、一番条件の良い人向けの金利であることが多いです。
自分に当てはまる金利は、審査を受けてから分かるものだと考えておくと、思っていたのと違ったという差が小さくなります。
金利の一覧を見るときは、どの条件を満たした人向けの金利なのかもあわせて読んでおくと安心です。
優遇のかかり方は金利タイプでも違う
優遇のかかり方は、変動金利か固定金利かでも違うことがあります。
同じ銀行でも、金利タイプごとに店頭金利と優遇幅がそれぞれ決められているためです。
| 金利タイプ | 金利の動き方 | 優遇で見るところ |
| 変動金利 | 借りたあとも、見直しのたびに金利が変わる | 優遇幅が借りている間ずっと続くか |
| 固定期間選択型 | 決めた期間だけ金利が固定され、終わると選び直す | 固定期間が終わったあとの優遇幅 |
| 全期間固定 | 借りてから返し終わるまで金利が変わらない | 優遇の有無と条件 |
注意点
- 優遇の期間 → 最初の数年だけ優遇幅が大きく、そのあと小さくなるタイプがある
- 優遇の条件 → 給与振込や返済口座の指定など、条件を外れると優遇がなくなる場合がある
審査で見られやすい3つ:勤務先・勤続年数・諸費用を含む自己資金
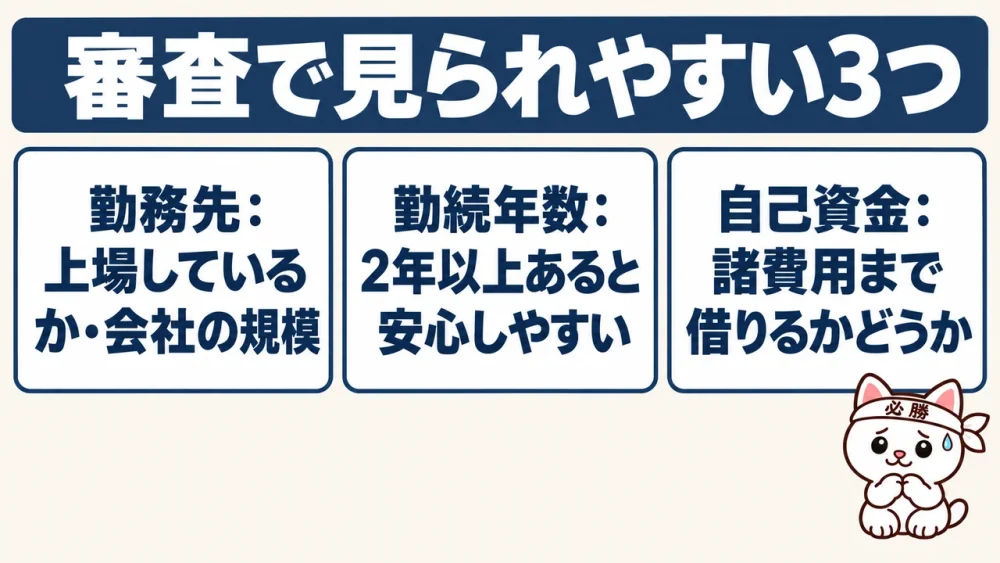
一般的に、勤務先・勤続年数・自己資金の3つは大切な材料として見られることが多いです。
どれか1つだけで決まるのではなく、組み合わせで判断されます。
| 見られやすいこと | 見られることが多い点 | 補足 |
| 勤務先 | 上場しているか・会社の規模 | 大企業だから大きく下がる、とは限らない |
| 勤続年数 | 1年未満は厳しめに見られやすい | 2年以上あると安心しやすい |
| 自己資金 | 諸費用まで借りるかどうか | 頭金の割合は一律の目安を言いにくい |
勤務先:上場しているか・会社の規模
勤務先は、上場しているかと会社の規模が見られることが多いです。
収入が長く続きそうかを判断する材料の1つ、と考えると分かりやすいです。
住宅ローンは、何十年もかけて返していきます。
そのため、今の年収の高さだけでなく、その収入がこの先も続きそうかが見られます。会社の規模や上場しているかは、その目安として使われやすい、ということです。
勤続年数:1年未満は厳しめ、2年以上あると安心
勤続年数は、最低1年ないと厳しめに見られやすいです。
できれば2年以上あると安心です。転職したばかりの人は、借りる時期とあわせて考える材料になります。
補足
- 転職したばかりの人 → 勤続年数の扱いは銀行ごとに違うので、申し込む前に聞いておくと安心
- 勤務先が大企業でも → 勤続が短いと、勤務先の良さだけでは補いきれないことがある
自己資金:諸費用は自己資金で払えるかどうか
頭金の割合は、人や物件で変わるので一律には言いにくいところです。
物件の価格や、手元にどれだけお金を残しておきたいかでも、ちょうどよい割合は変わります。
一方で、諸費用まで全部借りると、金利が上がるなど条件が悪くなりやすいです。
たとえばフラット35では、借入額が物件価格に占める割合(融資率)が9割以下か9割超かで、金利の区分が分かれます。
諸費用まで借りるとこの割合が上がりやすいので、最低限、諸費用は自己資金で払えると選べる幅が広がります。
補足
- 諸費用の例 → 印紙代・融資事務手数料・登記費用・仲介手数料・火災保険料など
- 確かめ方 → 諸費用を借りたときの金利や条件は、銀行ごとの公表条件で確かめる
- ほかに見られること → 年収や、年収に対する返済の割合なども審査の材料になる
条件が良い人には「決裁金利」がある
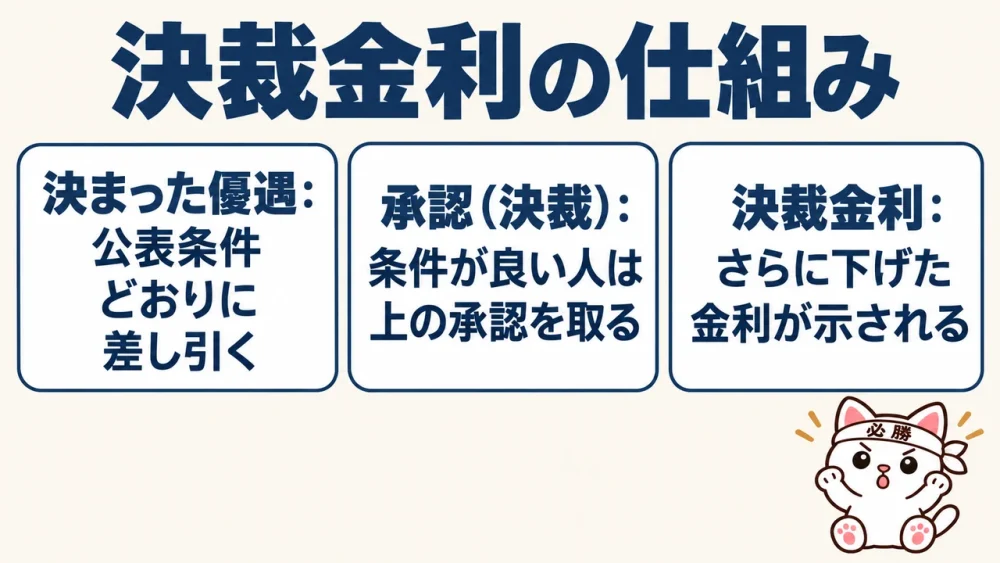
条件の良い人には、上の承認を取って、決まった優遇よりさらに金利を下げる仕組みがあることが多いです。
これを、銀行の中では決裁金利と呼びます。
ここで言う条件が良い人とは、ここまでの3つがそろっている人のイメージです。
勤務先が安定していて、勤続年数があり、諸費用を自己資金で払えるといった形です。
| 段階 | 中身 |
| 決まった優遇 | 公表されている条件に沿って、店頭金利から差し引く |
| 承認(決裁) | 条件が良い人について、上の承認を取る |
| 決裁金利 | 決まった優遇よりさらに下げた金利が示される |
どのくらい下がるか、誰が承認するかは、銀行や時期によって違います。
なので、決裁金利があることを前提に資金計画を立てるのは避けましょう。示された適用金利で返せるかを先に考えると、計画がぶれにくくなります。
窓口の担当者でも、信用情報は細かく見られない
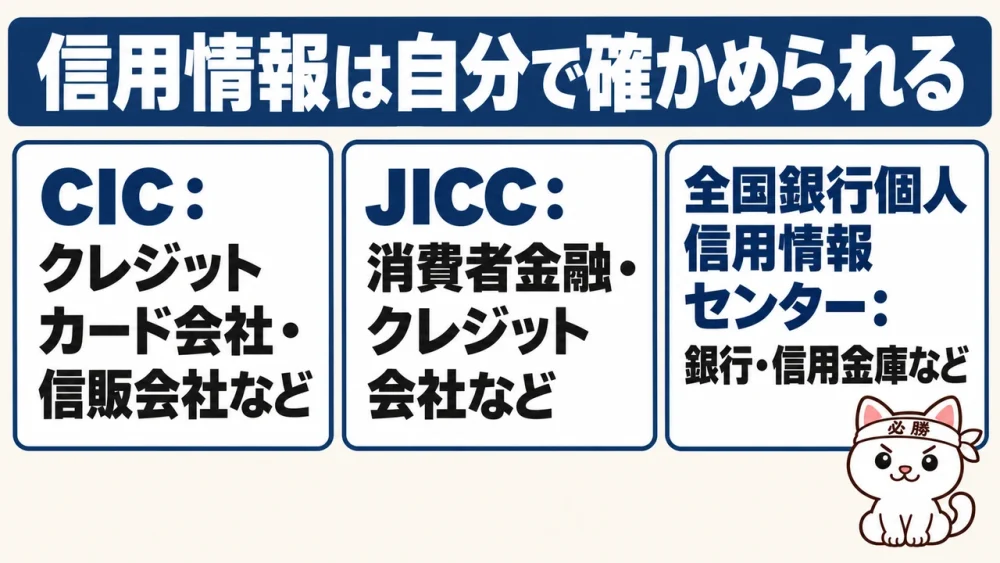
窓口の担当者でも、個人信用情報を細かく見られるわけではありません。
信用情報は、クレジットカードやローンの契約・返済の記録で、審査の材料の1つになります。
支払いの遅れなどの記録があると、審査に影響することがあります。
自分の記録は、信用情報機関に開示を申し込めば、本人が確かめられます。
たとえばCICでは、インターネットか郵送で申し込めます(2026年10月時点)。
| 信用情報機関 | 主な加盟先 |
| CIC | クレジットカード会社・信販会社など |
| JICC | 消費者金融・クレジット会社など |
| 全国銀行個人信用情報センター | 銀行・信用金庫など |
審査の前に自分で見ておくと、思わぬ記録に後から気づく、ということを減らせます。
スマートフォンの分割払いもローンの一種なので、支払いが遅れていないかは見ておきたいところです。
確かめること
- カードやローンの支払いに遅れがないか
- 使っていないカードやローンの契約が残っていないか
- 開示の申し込み先(CIC・JICC・全国銀行個人信用情報センター)
大企業でなくても:優遇の条件は銀行ごとに違うので比べる
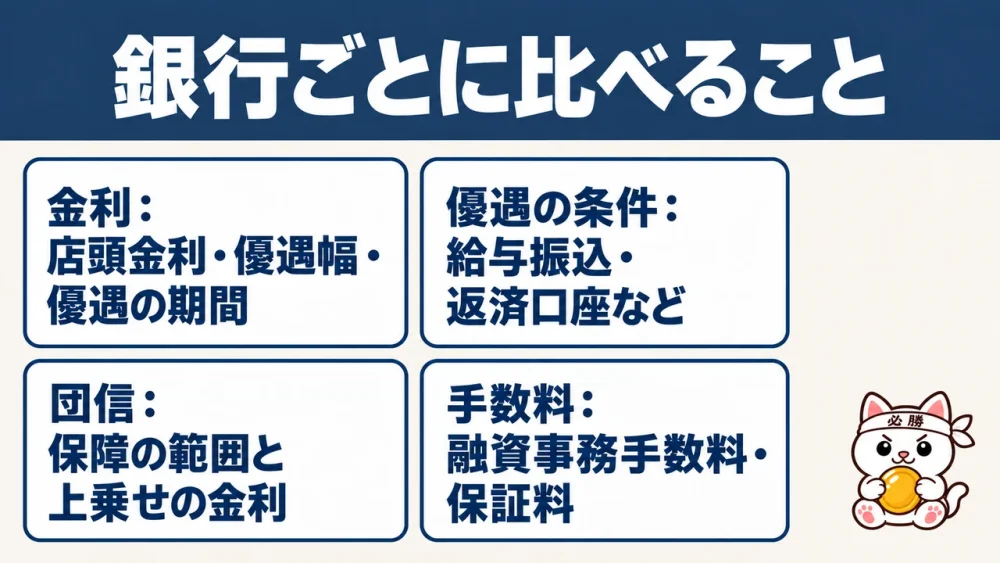
優遇の条件や金利は、銀行ごとに違います。
僕も借りる側になってみて、銀行によって商品や金利が多少違うと感じています。
金利の差は小さく見えても、借りる期間が長いぶん、返す総額では差が広がりやすくなります。
勤務先による優遇があるかどうかも、銀行によって分かれるところです。
変動金利か固定金利かでも条件が変わることがあるので、気になる銀行の公表条件で確かめてください。
| 比べること | 見るところ |
| 金利 | 店頭金利・優遇幅・優遇の期間 |
| 優遇の条件 | 給与振込・返済口座・ほかの取引など |
| 団信 | 保障の範囲と、上乗せの金利があるか |
| 手数料 | 融資事務手数料・保証料の払い方 |
比べるときは、同じ条件にそろえて並べるのが近道です。
借入額や期間、金利タイプがばらばらだと、どこが有利なのか分かりにくくなります。
確かめたいこと
- 同じ条件で並べる → 借入額・期間・金利タイプをそろえて比べる
- 総額で見る → 金利だけでなく、手数料や団信の上乗せも足して比べる
公表条件だけでは分からないことは、銀行の窓口で聞いてしまうのが早いです。
勤務先や勤続年数がどう扱われるかは、銀行ごとの決まりで変わるので、自分の条件を伝えたうえで確かめると答えがはっきりします。
銀行に聞いておきたいこと
- 自分の勤務先・勤続年数だと、優遇の条件に当てはまりそうか
- 諸費用を借りた場合と、自己資金で払った場合で条件が変わるか
- 優遇幅は借りている間ずっと続くのか、途中で変わるのか
- 優遇を受けるために、給与振込などの取引が必要か
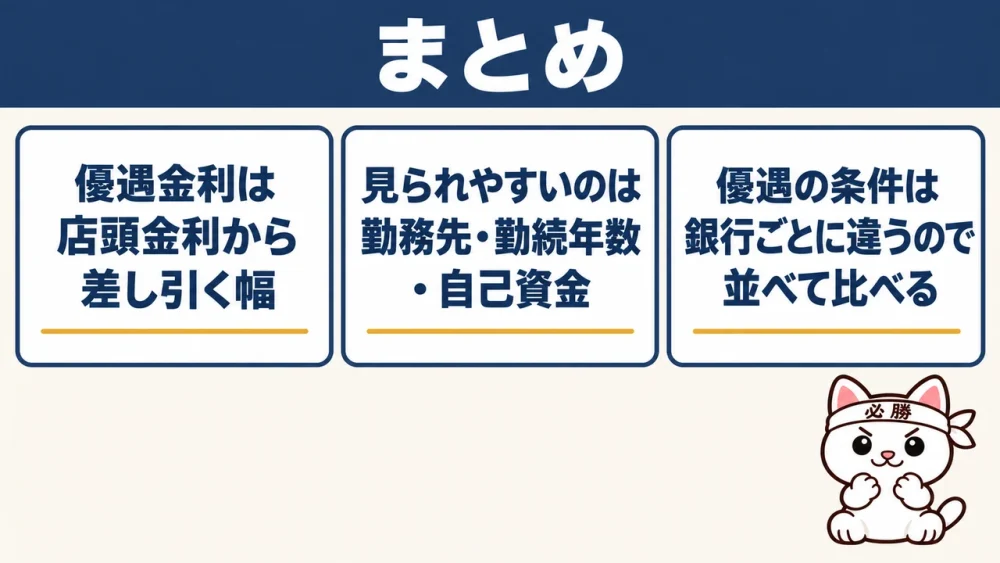
まとめ:勤務先は材料の1つ。銀行ごとの条件を比べる
まとめ
- 優遇金利 → 店頭金利から差し引く幅。実際に払うのは適用金利
- 見られやすい3つ → 勤務先・勤続年数・諸費用を含む自己資金
- 決裁金利 → 条件が良い人には、承認を取ってさらに下げる仕組みがあることが多い
- 信用情報 → 窓口でも細かく見られないので、自分で開示して確かめられる
- 比べ方 → 優遇の条件は銀行ごとに違うので、公表条件を並べる
今は僕も、住宅ローンを自分で検討している段階です。
読者のみなさんと同じ立場でもあります。
その立場から見ても、勤務先は材料の1つで、条件は銀行ごとに違うと考えています。
気になる銀行の公表条件を並べて、分からないところは銀行の窓口で聞くところから始めると、話が早く進みます。