住宅ローンの相談を、銀行とFPのどちらにすればいいか分からない
FPに相談して、何が分かるのかイメージできない
銀行の窓口だけで決めてしまっていいのか不安
こんな悩みに答えます。
結論から言うと、住宅ローンの相談先は、何を決めたいかで選ぶと迷いにくくなります。
この記事では、元銀行員で住宅ローン営業をしていた僕が、銀行の窓口とFPの違いを整理します。
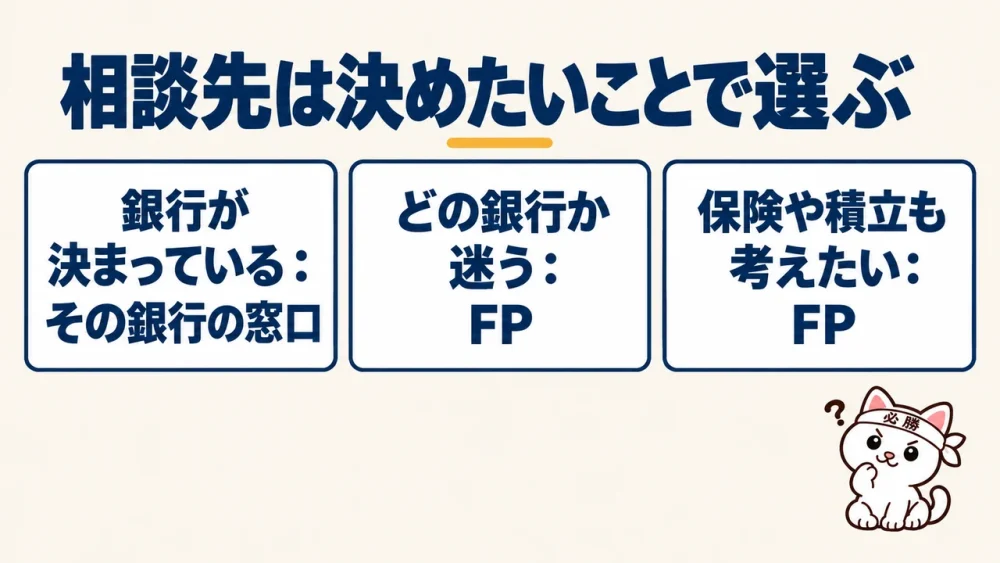
結論:住宅ローンの相談先は「何を決めたいか」で選ぶ
この記事の結論
- 借りたい銀行がほぼ決まっている → その銀行の窓口で商品の中身を聞く
- どの銀行にするか迷っている → 複数の銀行を同じ目線で比べたいので、FPが向いていることが多い
- 保険や積立も含めて考えたい → 家計全体を見るFPの相談が合いやすい
僕は全国展開している銀行で、住宅ローン営業をしていました。
銀行にいたころはFPの資格を持って、資産形成の相談にも乗っていました。
両方の相談に乗ることもあれば、どちらかだけの相談になることもあります。
相談の中身によって、向いている相手が違うと感じています。
| 決めたいこと | 向いている相談先 |
| この銀行の商品の中身 | その銀行の窓口 |
| どの銀行にするか | FP(複数の銀行を比べる) |
| いくらまで借りてよいか | FP(家計全体から考える) |
| 保険や積立とのバランス | FP |
FPはファイナンシャルプランナーの略で、家計や保険、住宅ローン、老後のお金などをまとめて相談できる専門家です。
銀行や保険会社に勤めているFPもいれば、独立して相談を受けているFPもいます。
FPの相談先の例
- 独立しているFP → 特定の銀行や保険会社に属さず、相談を受ける
- 相談窓口の会社のFP → 相談窓口を運営する会社に所属して、相談を受ける
- 金融機関のFP → 銀行や保険会社に勤めながら、相談を受ける
同じFPでも、どこに属しているかで話の前提が変わることがあります。相談する前に、どの立場のFPかを確かめておくと安心です。
銀行の窓口でできること・できないこと
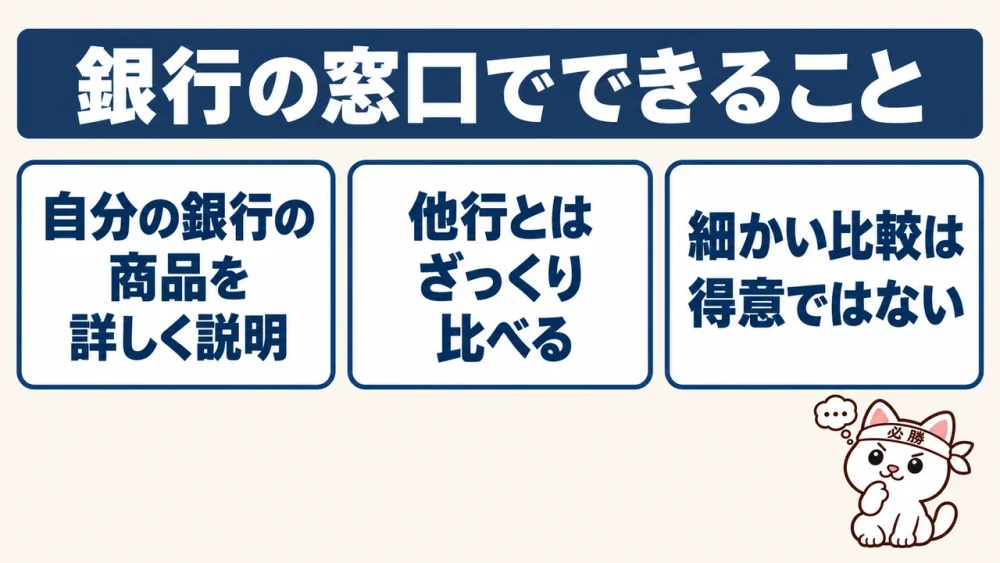
銀行の窓口は、計画を聞いたうえで、自分の銀行の商品を説明する場です。
金利の種類や手数料、団信など、その銀行の商品の中身は詳しく聞けます。
住宅ローンの相談では、計画を聞いて、うちの商品を伝えて、お客さんの意向を聞いていました。
他行と比べてうちにどんなメリットがあるかは、ざっくり話していました。
| 窓口 | できること | 苦手なこと |
| 商品の説明 | 金利の種類・手数料・団信など、自分の銀行の商品を詳しく説明できる | ほかの銀行の商品を同じ深さで並べること |
| 比べ方 | 自分の銀行のメリットを、他行とざっくり比べて話せる | すべての銀行を細かく比べること |
| 手続き | 申し込みや審査の流れをそのまま案内できる | 家計全体(保険・積立)の見直し |
他行の商品を細かく全部知っているわけではないので、お客さんに聞いたり、一般的なものを調べたりして把握していました。
複数の銀行を同じ目線で比べたいときは、窓口だけに頼らないほうが安心です。
一方で、その銀行の商品については、窓口で聞くのがいちばん確かです。
行く前に、聞きたいことをまとめておくと話が早く進みます。
銀行の窓口で聞いておきたいこと
- 金利の種類(変動・固定)と、それぞれの今の金利
- 金利の優遇を受ける条件
- 事務手数料・保証料など、借りるときにかかるお金
- 団信の種類と、上乗せの金利があるか
- 仮審査に必要な書類と、結果が出るまでの目安
仮審査は、複数の銀行に申し込むこともできます。
気になる銀行がいくつかあるなら、それぞれの窓口で同じことを聞いて並べると、違いが見えやすくなります。
FPに相談すると見えること
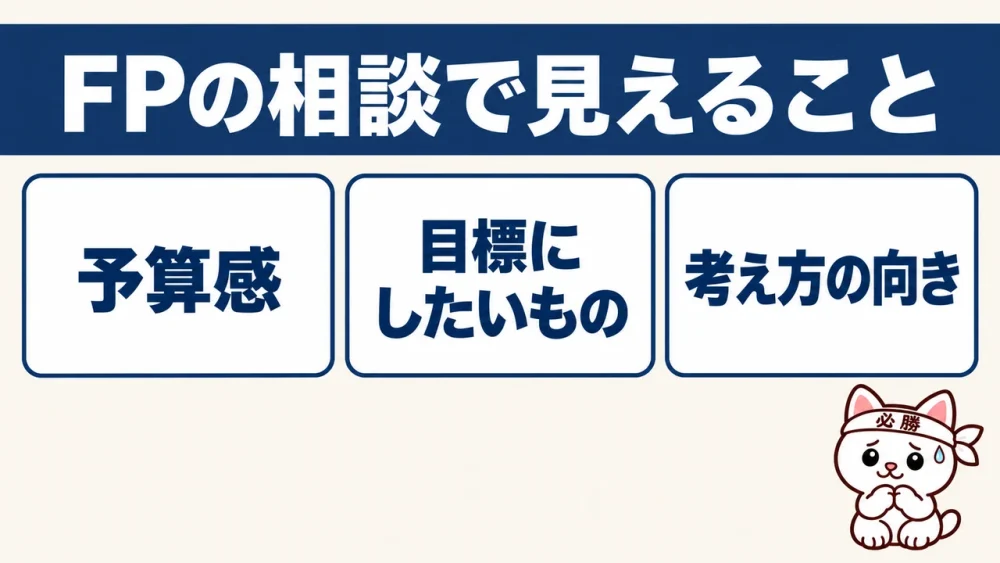
FPの相談では、住宅ローンを家計全体の中で考えられます。
借りられる額ではなく、返していける額から考えやすくなります。
FPの相談でよく聞かれること
- 予算感 → 毎月いくらまでなら無理なく払えるか
- 目標にしたいもの → 家のほかに、教育費や老後など何にお金を使いたいか
- 考え方の向き → 貯めることと使うことの、どちらを重く見たいか
資産形成の相談では、予算感や目標にしたいもの、考え方の向きを聞いていました。
住宅ローンも、この3つと合わせて考えると、借りる額や返し方を決めやすくなります。
| FPの相談で | できることの例 |
| 予算 | 毎月の返済額を、今の家計から無理のない範囲で考える |
| 将来の見通し | 教育費や老後のお金も入れて、何年後にいくら要るかを並べる |
| 保険 | 住宅ローンの団信と、今入っている保険の重なりを確かめる |
| 積立 | 返済と積立を、どの割合で続けるかを考える |
団信に入ると、ローンの残りが保険で返される仕組みのため、今の生命保険と保障が重なることがあります。
住宅ローンと保険を同じ場で見られるのは、FPの相談の強みです。
ただ、FPに相談しても、実際にお金を借りるときは銀行の審査を受けます。
FPの相談は考えを整理する場で、借りられるかを決める場ではありません。
FPの相談と銀行の審査の分け方
- FPの相談 → いくらまでなら返していけるかを、家計から考える
- 銀行の仮審査 → その銀行でいくらまで借りられそうかを確かめる
- 本審査 → 買う家が決まってから、正式に借りられるかを確かめる
- 決める順番 → 返していける額を先に考えてから、借りられる額と比べる
ただし、FPにも得意な分野があります。住宅ローンに詳しいか、相談の前に確かめておくと安心です。
銀行・FP・住宅会社の違い
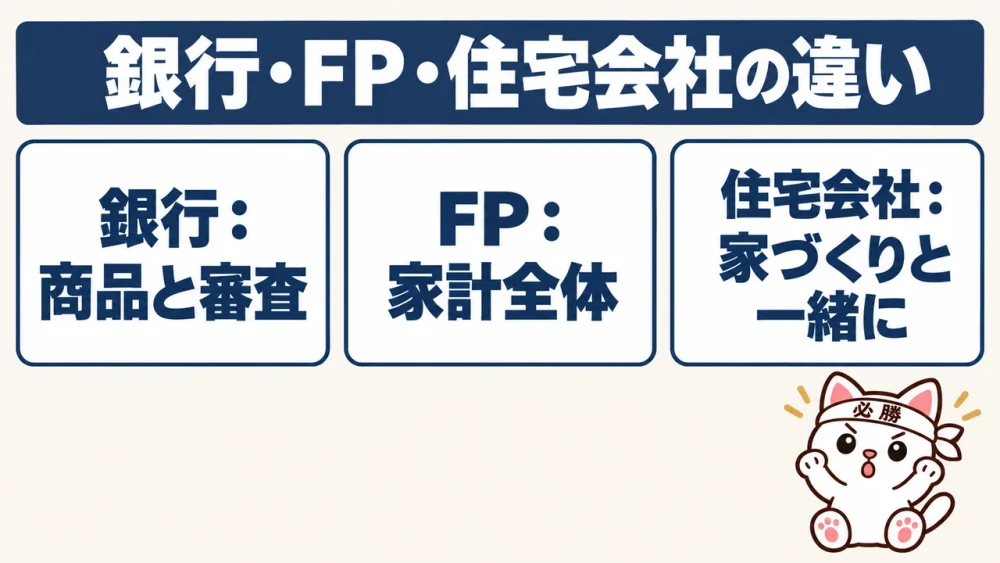
銀行・FP・住宅会社は、それぞれ立場が違います。
どこが正しいというより、得意なことが違うと考えると選びやすくなります。
同じ質問をしても、立場によって答えの前提が変わることがあるので、誰の立場の話かを意識して聞くと整理しやすくなります。
| 相談先 | 得意なこと | 苦手なこと | 向いている人 |
| 銀行の窓口 | 自分の銀行の商品・審査・手続き | 他行との細かい比較 | 借りたい銀行がほぼ決まっている人 |
| FP | 家計全体・複数の選択肢の整理 | 申し込みや審査そのもの | どこで借りるか、いくら借りるかを決めたい人 |
| 住宅会社 | 家づくりと資金計画を一緒に進めること | 家づくり以外のお金の相談 | 建てる会社が決まっている人 |
住宅会社では、提携している銀行を紹介されることが多いです。
紹介された銀行を選ぶ前に、ほかの銀行とも比べておくと納得しやすくなります。
FPの相談には、無料のものと、相談料を払うものがあります。
どちらが合うかは、何を相談したいかと、相談先の仕組みで変わります。
| FPの相談 | 特徴 | 確かめたいこと |
| 無料の相談 | 気軽に始めやすい | 無料で続けられる仕組み(窓口ごとに公表されている) |
| 相談料を払う相談 | 相談料を払って、相談そのものを受ける | 料金と、何回・何時間までか |
FPに相談する前に用意しておくこと
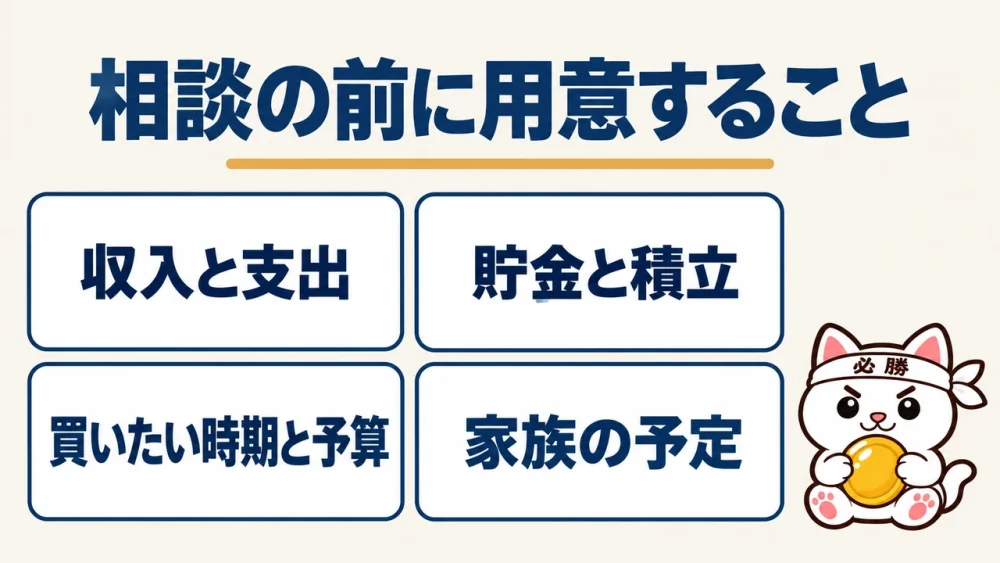
家計と希望は、相談の前に紙に書き出しておくと話が早く進みます。
相談では予算感や目標を聞かれることが多く、その場で思い出すより答えやすくなります。
用意しておくこと
- 毎月の収入と支出のざっくりした額
- 今の貯金と、毎月積み立てている額
- 家を買いたい時期と、考えている予算
- 家族の予定(共働きを続けるか・教育費など)
相談先を選ぶときの注意
- 無料の理由 → 窓口ごとに公表されているので、相談の前に確かめる
- 得意な分野 → 住宅ローンや家計の相談に詳しいFPか確かめる
- 決めるのは自分 → 説明を聞いたうえで、比べてから決める
- 話の前提 → 特定の商品をすすめられたときは、なぜその商品なのかを聞いてみる
- 記録 → 相談の内容はメモに残し、あとで銀行の条件と並べられるようにする
FPを探すときは、日本FP協会のように、FPの探し方を公開しているところから調べる方法もあります。
| 流れ | やること |
| 相談の前 | 家計と希望を書き出す。FPの立場と、無料か有料かを確かめる |
| 相談 | 予算感・目標・考え方の向きを伝え、借りる額と返し方の考え方を聞く |
| 相談のあと | 聞いた内容を、銀行の窓口で聞いた条件と並べて見直す |
相談が終わったら、言われたことをそのまま決めず、銀行の窓口で聞いた条件と並べて見直すと、自分に合う形が見えてきます。
金利や手数料は時期で変わるので、決める前にもう一度、銀行の最新の条件を確かめてください。
まとめ:相談先は決めたいことで選ぶ
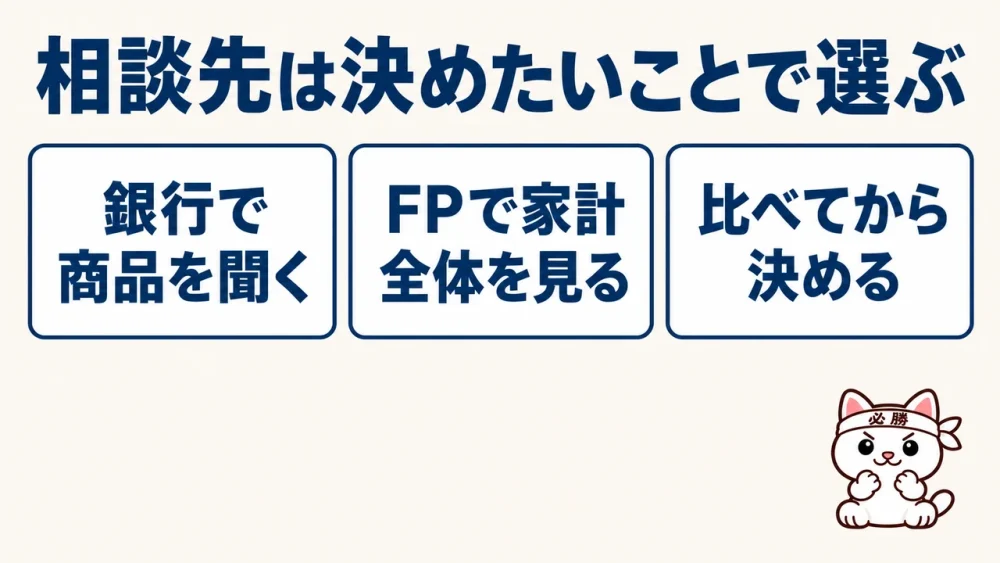
まとめ
- 相談先 → 何を決めたいかで選ぶ
- 銀行の窓口 → 自分の銀行の商品を詳しく聞ける。他行との比較はざっくり
- FP → 予算感・目標・考え方の向きから、家計全体で考えられる
- 住宅会社 → 家づくりと一緒に進めやすい。紹介された銀行は比べてから選ぶ
- 準備 → 家計と希望を先にまとめておく
今は僕も、住宅ローンを自分で検討している段階です。
読者のみなさんと同じ立場でもあります。
銀行にいたころは、両方の相談に乗ることもあれば、どちらかの相談になることもありました。
決めたいことの書き出し例
- 借りたい銀行は決まっているか
- 毎月いくらまでなら払えそうか
- 家のほかに、貯めておきたいお金はあるか
- 今入っている保険を見直したいか
相談先をどこか一か所に絞るより、決めたいことで使い分けるほうが、比べながら進めやすくなります。
まずは決めたいことを書き出して、それに合う相談先から話を聞いてみてください。